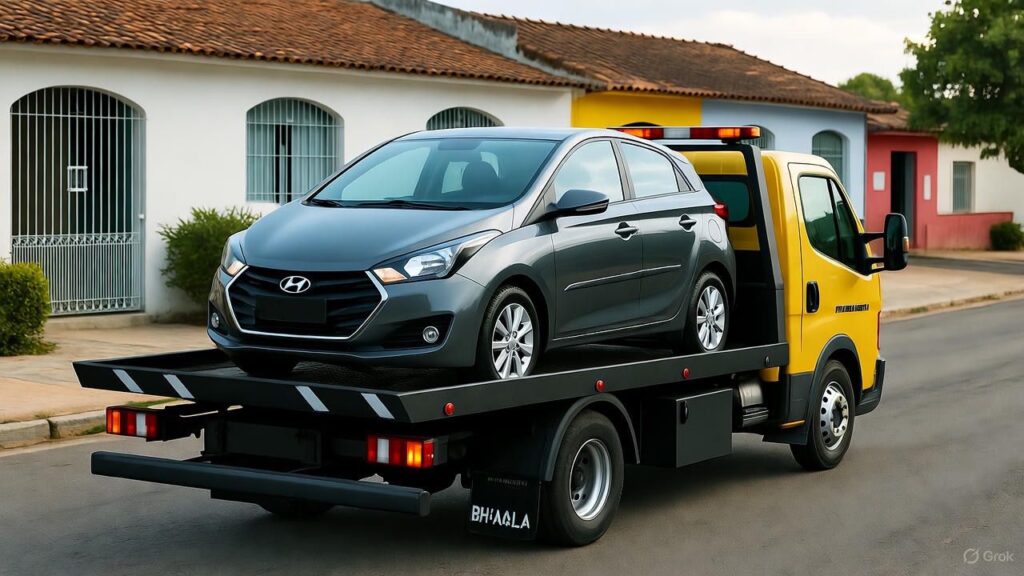
Você está atrasado nas parcelas do seu financiamento e a cobrança do banco se tornou constante e agressiva. A pergunta que não quer calar é: como o banco consegue “dar” a Busca e Apreensão de Veículo e, mais importante, como eu me protejo disso?
A busca e apreensão é o instrumento legal mais temido por quem financiou o carro com alienação fiduciária. É o ato final do credor para retomar seu bem e tentar quitar a dívida.
Neste guia, desvendamos como funciona esse processo do ponto de vista da instituição financeira, o papel do oficial de justiça e, principalmente, mostramos as falhas que o banco pode cometer e que você, como devedor, pode usar para reverter a busca e apreensão e proteger seu veículo.
É hora de transformar preocupação em conhecimento estratégico.
Clique aqui para ser atendido por um advogado agora mesmo via WhatsApp e proteja seus direitos!
1. O Que é e Quando o Banco Pode Iniciar a Busca e Apreensão de Veículos?
A busca e apreensão de veículos financiados é um procedimento legal, regido pelo Decreto-Lei nº 911/69 em seu art. 3º, que permite à instituição financeira (credora) tomar o veículo que foi dado como garantia no contrato de alienação fiduciária.
O processo é célere e se inicia quando o devedor entra em inadimplência.
Com Quantas Parcelas Atrasadas a Busca e Apreensão Acontece?
Tecnicamente, o credor pode dar entrada na Busca e Apreensão com o atraso de apenas uma parcela. O simples descumprimento do contrato já configura a mora do devedor.
Na prática do mercado, porém, é mais comum que os bancos esperem um acúmulo de três a quatro parcelas atrasadas (entre 30 e 90 dias de atraso) para que a ação se torne viável do ponto de vista de custos judiciais.
Para entender a fundo essa contagem e os riscos, leia nosso artigo completo: A partir de quantas parcelas atrasadas o banco pode tomar meu carro?.
O Primeiro Passo: A Comprovação da “Constituição em Mora”
Antes de “dar” a busca e apreensão, o banco tem uma obrigação: comprovar que o devedor foi notificado da dívida. Esse ato é chamado juridicamente de Constituição em Mora.
Essa notificação deve ser feita por Carta Registrada com Aviso de Recebimento (AR) via Cartório de Títulos e Documentos ou por protesto do título.
Atenção: Uma notificação mal feita ou genérica pode ser o ponto fraco que o seu advogado usará para derrubar a busca e apreensão na Justiça, pois a comprovação válida da mora é condição essencial para o processo.
A Nova Lei de Busca e Apreensão (Resolução CONTRAN 2025)
Com a atualização da legislação, como a Resolução nº 1.018 do Contran (citada em 2025), o processo pode se tornar ainda mais rápido.
O credor pode usar notificações eletrônicas para comunicar a inadimplência e foi estabelecido um prazo para o devedor regularizar o débito antes do pedido de apreensão (algumas regras citam 20 dias). Isso torna a defesa e o conhecimento dos seus direitos ainda mais urgentes.
2. Outros Cenários de Apreensão: Dívida de Financiamento vs. Falta de Transferência
A principal razão para o banco dar busca e apreensão é a inadimplência. Contudo, há um cenário, menos comum, onde o antigo proprietário (vendedor) precisa se proteger de um comprador irresponsável.
O Problema do Veículo Vendido e Não Transferido (Caso Vendedor)
Se você vendeu seu carro e o comprador não realizou a transferência de titularidade no DETRAN, você continua sendo o responsável legal por multas, IPVA e até envolvimento em acidentes.
Neste caso, o vendedor pode “dar” entrada em medidas para forçar a regularização:
- Comunicação de Venda: É obrigatório comunicar o DETRAN em até 60 dias após a venda, apresentando cópia do CRV assinado.
- Bloqueio Administrativo: Se a transferência não ocorrer, o vendedor pode pedir o bloqueio do veículo no DETRAN.
- Busca e Apreensão Judicial: Em último caso, o vendedor pode contratar um advogado para ajuizar uma Ação de Busca e Apreensão e obrigar o comprador a transferir o bem ou devolvê-lo, protegendo o vendedor de responsabilidades indevidas.
3. A Ação e a Defesa: O Papel do Oficial de Justiça e Como Reverter o Mandado
Quando o juiz aceita o pedido do banco, ele expede o mandado de busca e apreensão. É aqui que o oficial de justiça entra em cena.
O Oficial de Justiça e a Execução do Mandado
O oficial de justiça é o auxiliar judicial encarregado de cumprir a ordem. Ele localizará e apreenderá o veículo, em qualquer lugar (na sua casa, na rua, no trabalho).
- O cumprimento do mandado deve ocorrer em dias úteis, das 06h às 20h, conforme o Código de Processo Civil.
- Em caso de resistência ou se o veículo estiver trancado, o oficial pode requisitar auxílio policial e tem autorização judicial para arrombar portas.
Quer saber mais sobre os limites da atuação? Veja nosso artigo: Qual o horário o oficial de justiça pode cumprir mandado de busca e apreensão?.
O Que Acontece se o Carro Não For Localizado?
Se o oficial de justiça não encontrar o carro (e ele estiver com mandado expedido), o processo não para. O banco pode solicitar novas diligências e, o mais grave, pedir a conversão da busca e apreensão em Ação de Execução ou Cobrança.
Neste cenário, você fica sujeito à penhora de outros bens (contas bancárias, imóveis, outros veículos), pois ocultar o veículo apenas dificulta a apreensão, mas não extingue a dívida.
Como Reverter a Busca e Apreensão: Os Prazos de 5 e 15 Dias
Uma vez que o veículo foi apreendido, você tem dois prazos críticos para defender seus direitos:
| Prazo | Ação Estratégica | Objetivo |
| 5 Dias | Quitação Integral | Pagar o valor total cobrado pelo banco e ter o veículo de volta. Cuidado: o valor cobrado costuma ser abusivo. |
| 15 Dias | Apresentação da Defesa (Contestação) | Seu advogado deve entrar com a defesa, alegando vícios processuais (notificação inválida) ou cobrando a revisão de contrato por juros abusivos. |
Importante: Nunca pague o valor integral cobrado pelo banco antes de fazer um cálculo revisional. Você pode usar nossa Calculadora de Juros como um ponto de partida para verificar o excesso na cobrança.
A Busca e Apreensão de Veículo Quita a Dívida?
Não! Perder o carro não significa se livrar do débito. O veículo é vendido em leilão e, na maioria das vezes, o valor arrecadado é menor do que o total devido.
Dessa forma, você perde o carro e ainda fica devendo o saldo remanescente para a instituição financeira. A única forma de se proteger desse prejuízo duplo é com uma defesa jurídica especializada.
Conclusão: A Melhor Defesa é a Ação Rápida e Informada
A busca e apreensão é uma realidade, mas não é uma sentença final. Conhecer como o banco pode dar busca e apreensão no veículo é o seu primeiro passo para criar uma defesa sólida e estratégica.
O sucesso na reversão da ação depende da análise minuciosa do seu contrato, da validade da notificação e do cumprimento rigoroso dos prazos de defesa. O tempo é o seu ativo mais valioso neste momento.
Se você precisa de auxílio jurídico especializado e quer uma análise rápida do seu caso para reverter a busca e apreensão e proteger seu veículo, nossa equipe está à disposição.
Não deixe de ver este vídeo com nossos especialistas para mais detalhes sobre a sua defesa: Busca e Apreensão: O que Fazer?.
E para conteúdo complementar e dicas rápidas, siga nosso Instagram.